Maaşınızı temel giderler dengesinde yönetmenin pratik rehberi
Aylık düzenli gelir elde eden çalışanlar için en büyük zorluk, maaşın hesaba yattığı ilk birkaç gün içinde kontrolsüzce erimesidir. Urban Future Field platformu; kira, faturalar, mutfak masrafları ve beklenmedik ödemeleri tek bir akılcı çerçevede buluşturur. Herhangi bir getiri vaadi ya da yönlendirme sunmadan, yalnızca eldeki net paranın ay sonuna kadar nasıl dağıtılması gerektiğini gösteren tarafsız bir bütçe okuryazarlığı rehberiyiz.
Azami %35 - %45
Net gelire oranla kira ve bina ortak gideri tavanı.
Sabitleri Ayır
Maaş yattığı anda kira ve temel faturaları havuza çekin.
Asgari %5 - %10
Beklenmedik onarım ve acil sağlık payı dokunulmazlığı.
Maaş akışını günlere bölerek karşılama disiplini
Maaş günü geldiğinde toplam bakiyeyi tek bir havuz gibi görmek, harcama kontrolünün ilk haftadan kaybedilmesine yol açar. Birikimli sabit ödemelerinizi maaş gününün hemen ertesindeki kırk sekiz saat içinde ayırmak, kalan bakiyeyi gerçek harcanabilir tutar olarak görmenizi sağlar. Örneğin ayın birinde yatan maaşın kira ve aidat payı kenara çekilmediğinde, ayın on beşinde elinizde kalan meblağ yanıltıcı bir refah hissi verir. Bu disiplin, harcama kararlarınızı anlık bakiye yerine kalan gün sayısına göre vermenizi hedefler.
Konut ve sabit barınma maliyetlerinin sınırları
Büyükşehirlerde yaşayan ücretliler için kira ve bina aidatı, maaşın en büyük dilimini doğrudan yutar. Genel bütçe ilkelerinde barınma giderlerinin net gelirin yüzde otuz beşini aşmaması önerilir; ancak günümüz koşullarında bu oranın yüzde kırk beş seviyelerine tırmandığı görülmektedir. Eğer kiranız bu tavan sınırın üzerindeyse, diğer harcama kalemlerinde yapılacak küçük kesintiler bütçeyi dengelemeye yetmez. Bu durumda sabit ısınma, ortak gider ve ulaşım maliyetlerini topluca hesaba katarak ev bütçesini yeniden kurgulamak gerekir.
İlk 48 saatte kira ve aidat tutarını ayrı bir alt hesaba bloke edin.
Düşük kira ancak yüksek yol masrafı olan seçenekleri toplam maliyetle ölçün.
Barınma masraflarını yalnızca kira bedeliyle değil, yakıt, bina aidatı ve zorunlu ulaşım harcamalarıyla birleşik bir blok olarak hesaplayın.
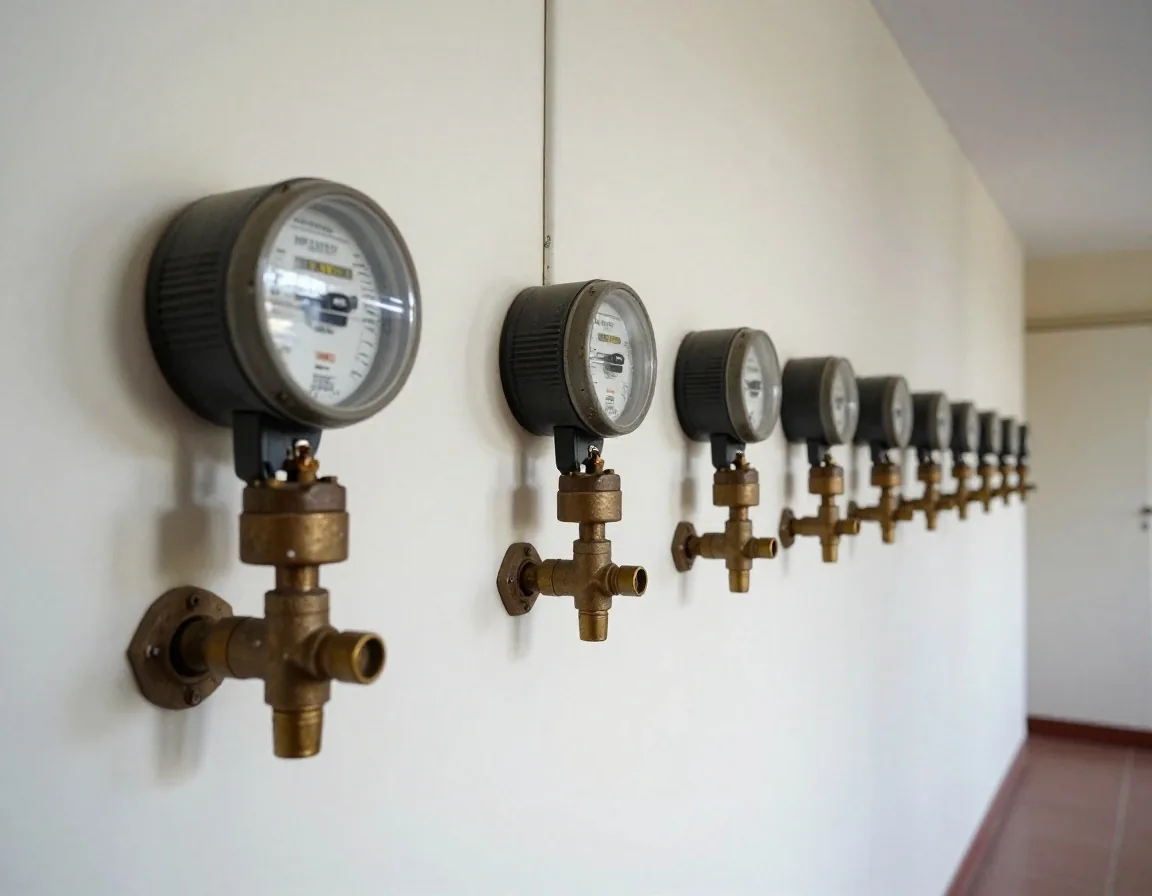
Aylık sayaç okuma döngülerini bilmek mevsimsel dalgalanmaları kontrol altında tutar.
Gecikme Bedellerini Sıfırlamak
Faturaların son ödeme tarihlerini maaş gününüzün hemen ardına çekmek, otomatik ödeme talimatlarında oluşabilecek hesap yetersizliği cezalarını bütünüyle bertaraf eder.
Temel faturaların tüketim takvimine bağlanması
Elektrik, su, doğalgaz ve telekomünikasyon faturaları genellikle ayın farklı günlerine dağılarak zihinsel bir yük oluşturur. Bu faturaların son ödeme tarihlerini maaş periyodunuza göre gruplamak, gecikme bedelleri ve açma kapama masraflarını bütçeden tamamen temizler. Sayaç okuma periyotlarını ve mevsimsel tüketim piklerini önceden bilmek, özellikle kış aylarında kabaracak doğalgaz bedelini yaz aylarından kalan küçük bakiye paylarıyla dengelemeyi mümkün kılar.
Sabit aboneliklerin üç ayda bir gözden geçirilmesi
Dijital yayın servisleri, spor salonu üyelikleri ve otomatik yenilenen mobil uygulamalar çoğu zaman unutulan sabit maliyetlerdir. Kullanılmayan veya ayda yalnızca bir iki kez açılan servislerin toplam bedeli, bir haftalık market alışverişiyle eşdeğer olabilir. Üçer aylık periyotlarla banka dökümlerini tarayarak aktif fayda sağlamayan abonelikleri sonlandırmak, bütçede anında nefes alanı açar. Harcamadığınız hizmetin faturasını ödememek temel bütçe bilincidir.
Market sepetini haftalık dilimlerle sınırlamak
Aylık toplu gıda alışverişi yapmak kulağa pratik gelse de çoğu hanede bozulma ve ihtiyaç fazlası tüketim nedeniyle israfa yol açar. Mutfak bütçesini aylık değil, haftalık net limitler halinde yönetmek sepet disiplini sağlar. Haftalık belirlenen limitin dışına çıkmamak, pazartesi gününden pazar gününe kadar mutfakta neyin pişeceğini bilmekten geçer. Buzdolabındaki mevcut malzemeleri bitirmeden yeni market ziyareti yapmamak, aylık mutfak faturasını doğrudan aşağı çeker.
Birim Fiyat Denetimi
Paketli gıda ve temizlik ürünlerinde gösterişli etiket indirimlerine değil, kilogram ve litre başına birim maliyete odaklanmak ambalaj yanıltmacasını ortadan kaldırır.
Mevsiminde Tüketim
Kış aylarında sera mahsulleri yerine dönemsel tarla sebzelerine yönelmek, mutfak harcamasını belirgin oranda hafifletirken hane beslenme kalitesini yükseltir.
Envanter Temelli Liste
Evdeki kiler ve dondurucu stoklarını gözden geçirmeden alışverişe çıkmamak, mükerrer ürün alımını önler ve gıda israfını sıfıra yaklaştırır.
Fiyat karşılaştırma ve mevsiminde tüketim alışkanlığı
Gıda ürünlerinde mevsimsellik hem sağlık hem de cüzdan açısından doğrudan belirleyicidir. Kış aylarında sera ürünlerine yüksek bedeller ödemek yerine kış sebzelerine yönelmek mutfak bütçesini belirgin oranda rahatlatır. Benzer şekilde deterjan, bakliyat ve temel temizlik malzemelerini kilogram başına birim fiyat üzerinden karşılaştırarak almak, ambalaj yanıltmacalarının önüne geçer. Tüketim bilinci, indirim tabelalarına değil ürünün birim maliyetine odaklanmayı gerektirir.
Ulaşım ve günlük mikro harcamaların görünmez yükü
Her gün işe giderken kullanılan toplu taşıma kart dolumları, kahve molaları ve küçük atıştırmalıklar tek tek önemsiz görünse de ay sonunda ciddi bir meblağa ulaşır. Bu harcamaların banka ekstresindeki satır sayısı arttıkça, paranın nereye gittiği hissi kaybolur. Günlük nakit veya dijital cüzdan kotası belirleyerek bu mikro harcamaları sınırlandırmak, temel ihtiyaçlara aktarılacak kaynağın korunmasını sağlar. Küçük sızıntıları tıkamak, maaşın ana gövdesini ayakta tutar.
Beklenmedik durumlar için güvenlik payı ayırma
Kombinin arızalanması, ani bir diş tedavisi ya da acil ailevi yolculuklar maaşlı çalışanın bütçesini bir anda altüst edebilir. Bu tip giderler lüks harcama değil, hayatın doğal akışında karşılaşılan zorunlu ihtiyaçlardır. Her maaş döneminde küçük de olsa dokunulmaz bir payı acil durum havuzuna aktarmak, beklenmedik anlarda temel gider dengesini bozmadan sorunu çözmenizi sağlar. Güvenlik payı olmayan bir bütçe, en ufak aksilikte borç sarmalına kapı aralar.
Dürtüsel satın alımları mantıksal süzgeçten geçirmek bütçe bütünlüğünü korur.
Kredi kartı ekstrelerini maaş döngüsüyle eşitlemek
Kredi kartı, ek bir gelir kaynağı değil, yalnızca maaşın harcama aracısı olarak kullanılmalıdır. Hesap kesim tarihini maaşın hesaba yattığı günden bir gün sonraya denk getirmek, ekstre tutarının tamamını tek seferde kapatma kolaylığı sağlar. Asgari ödeme tutarına sığınmak, bir sonraki ayın maaşını bugünden tüketmek anlamına gelir. Harcanan tutarın karşılığı maaş hesabında nakit olarak durmadığı sürece kartla işlem yapmamak en sağlam emniyet supabıdır.
İhtiyaç ile istek arasındaki net çizgiyi korumak
Alışveriş esnasında karşılaşılan cazip teklifler, çoğu zaman ihtiyaç dışı ürünlerin sepete eklenmesine neden olur. Bir harcamayı yapmadan önce kırk sekiz saat beklemek, duyusal satın alma dürtüsünü mantıksal süzgeçten geçirmeye imkan tanır. Temel ihtiyaç; barınma, beslenme, sağlık ve zorunlu ulaşımdır; bunların dışındaki kalemlerin ertelenmesi bütçeyi sarsmaz. İhtiyaç listesine sadık kalmak, maaşın değerini korumanın en temel zihinsel kuralıdır.
Çift maaşlı hanelerde gider bölüşümü dengesi
Aynı çatı altında iki farklı gelirin girdiği hanelerde açık harcama planı yapılmadığında sürtüşmeler ve bütçe kaçakları yaşanabilir. Sabit faturaları ve kirayı kimin karşılayacağını oransal gelire göre baştan belirlemek şeffaflık sağlar. Ortak giderler için tek bir gider havuzu oluşturup kişisel harcamalar için ayrılan payları belirlemek, aile bütçesinin sürdürülebilirliğini pekiştirir. Finansal açık iletişim, ev içindeki huzurun temel dayanaklarından biridir.
Çocuk ve eğitim giderlerini takvim yılına yaymak
Okul kayıtları, kırtasiye alışverişi ve dönemsel kurs ücretleri genellikle eylül ve şubat aylarında haneye büyük bir yük bindirir. Bu harcamaları yalnızca ilgili aylarda karşılamaya çalışmak maaşın tamamen tükenmesine yol açar. Yıllık toplam eğitim ve bakım giderini on iki aya bölerek her ay düzenli bir karşılık ayırmak, dönemsel krizlerin önüne geçer. Planlı eğitim harcaması, çocukların ihtiyaçlarını kesintiye uğratmadan karşılamanın yoludur.
Mevsimsel kıyafet ve ev bakım planlaması
Kıyafet ve ev tekstili harcamaları rastgele değil, indirim sezonları ve gerçek yıpranma durumuna göre planlanmalıdır. Dolapta zaten bulunan temel parçaların listesini tutmak, birbirine benzer gereksiz kıyafetlerin satın alınmasını engeller. Evdeki küçük tesisat sorunlarını büyümeden tamir etmek de ileride çıkacak büyük onarım masraflarını önler. Bakım ve koruma, yeni bir şey satın almaktan her zaman daha ekonomiktir.
Sayısal takip araçlarıyla bütçeyi görünür kılmak
Giderlerini bir deftere, elektronik tabloya veya basit bir harcama takip uygulamasına kaydetmeyenler nereye harcadıklarını tahmin edemezler. Ay boyunca yapılan her harcamayı kategorisine göre kaydetmek, ay sonunda hangi kalemin sınırı aştığını açıkça gösterir. Rakamlarla yüzleşmek harcama davranışlarını kendiliğinden düzeltmeye başlar. Ölçülemeyen bütçe yönetilemez ilkesi, maaşlı yaşamın en temel kuralıdır.
Sıkça sorulan sorulara göz atın
Aylık maaş yönetimi, kira dengesi ve beklenmedik durum harcamalarıyla ilgili en sık karşılaşılan pratik soruların yanıtları.
Bütçe planlamasına nereden başlamalıyım?
Kredi kartı kullanımı bütçeyi bozar mı?
Beklenmedik giderler için ne kadar pay ayrılmalı?
Hane bütçenizi yapılandırırken rehberliğe mi ihtiyacınız var?
Urban Future Field, maaşlı çalışanlar için tarafsız, bağımsız ve pratik bütçe şablonları sunar. Gelir ve sabit gider dağılımı konusundaki sorularınızı bize iletebilir, eğitici dokümanlarımızdan faydalanabilirsiniz.
Adres: Büyükdere Caddesi No: 173, 1. Levent, 34394 Şişli/İstanbul, Türkiye
Telefon: +90 212 385 41 20
E-posta: [email protected]
İletişim formuna gidin
Aylık gider yönetimi rehberlerimiz hakkında bilgi almak için bilgilerinizi bırakın.